本文へスキップ
バック

マニュライフ・円ハイブリッド債券インカム・ファンド

(3ヵ月決算型)/(年1回決算型)

追加型投信/内外/債券

円資産で利回り確保:

日本債券でインカムが期待できる有望な投資対象


  • 日本では依然として低金利環境が継続していることから、日本国債や普通社債等への投資では十分な利回りが確保できない状況にあります。
  • また、相対的に利回りの高い外貨建債券への投資では、為替変動リスクを受け入れる、もしくは為替ヘッジコストを負担する必要があります。
  • このような環境下、円資産で比較的高い利回りを有する円建ハイブリッド債券は、安定的な収益確保の手段として有望な投資対象であると考えられます。


相対的に魅力的な利回り:

日本債券の中では大きな利回り差が存在

  • 円建ハイブリッド債券の利回りは、信用リスクやハイブリッド債券固有のリスク相当分が上乗せされているため、他の国内債券と比較して、相対的に高い水準となっています。

【 利回り比較(2024年5月末現在)】
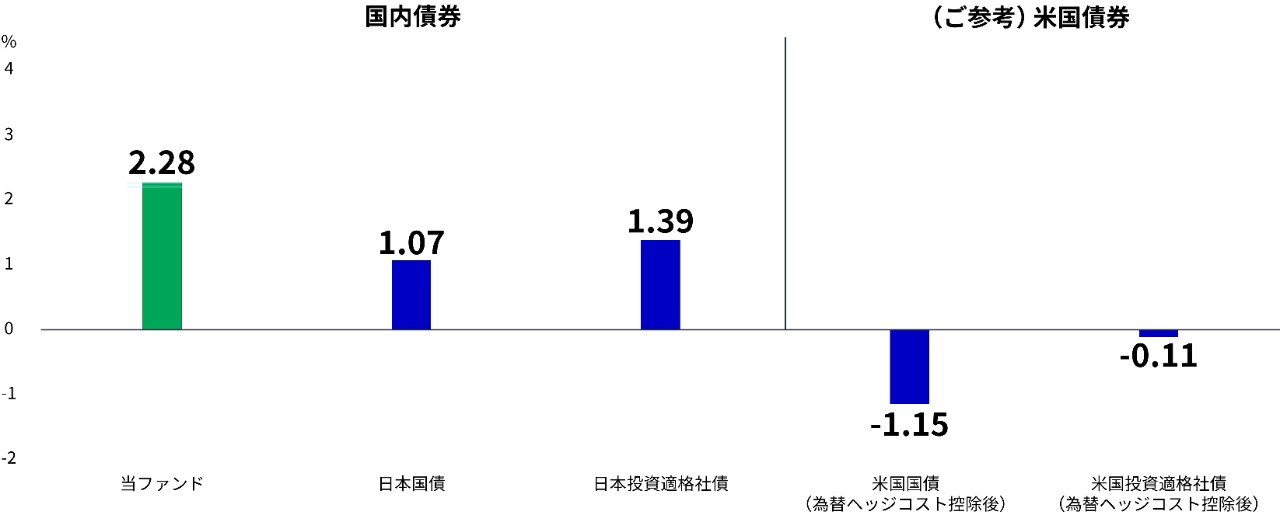
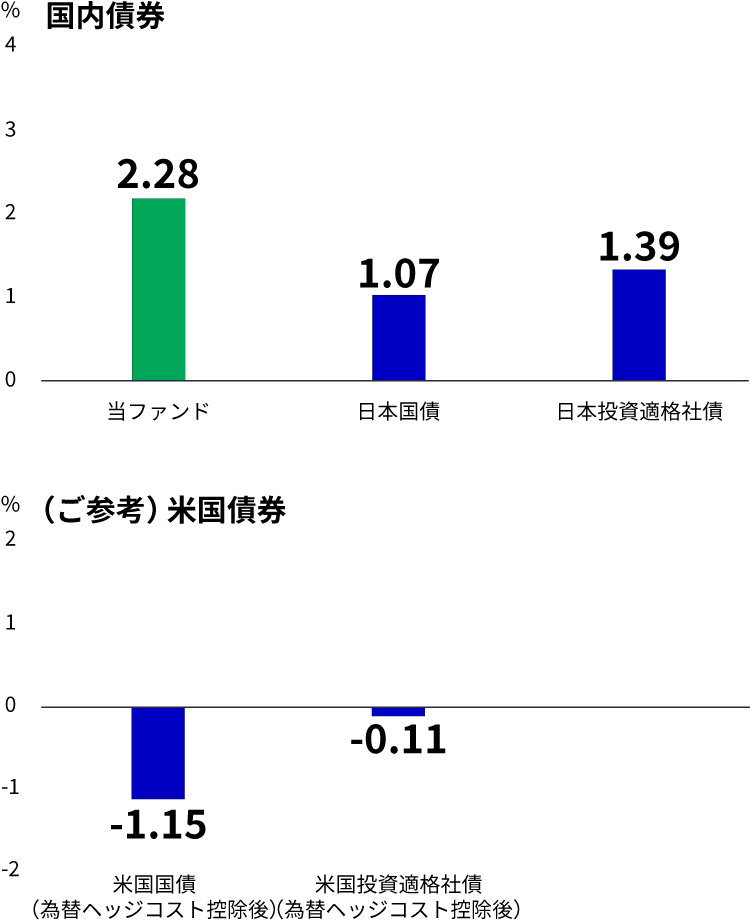
※当ファンドはファミリーファンド方式により運用を行っており、「円ハイブリッド債券インカム・マザーファンド」(以下「マザーファンド」ということがあります。)で保有している債券現物の時価加重平均した利回りを記載しています。マザーファンドには信託報酬等の費用はかかりませんが、マニュライフ・円ハイブリッド債券インカム・ファンド(3ヵ月決算型)/(年1回決算型)には信託報酬等の費用がかかります。

※日本国債:ブルームバーグ算出の日本ジェネリック10年国債、日本投資適格社債:NOMURA-BPI/Extended事業債(7-11年)、米国国債:ブルームバーグ算出の米国ジェネリック10年国債、米国投資適格社債:ブルームバーグ米国社債インデックス(7-10年)

※為替ヘッジコストは日本円と米ドルの1ヵ月先渡為替レートおよびスポットレートを使用し、年率換算して算出しています。為替ヘッジコストは長期で固定されるものではなく、市場環境等により変動します。

※各資産は特徴やリスク等が異なるため、利回りのみをもって一概に比較できるものではありません。

出所:ブルームバーグのデータをもとにマニュライフ・インベストメント・マネジメント株式会社が作成

  •  

魅力的な利回りの理由:

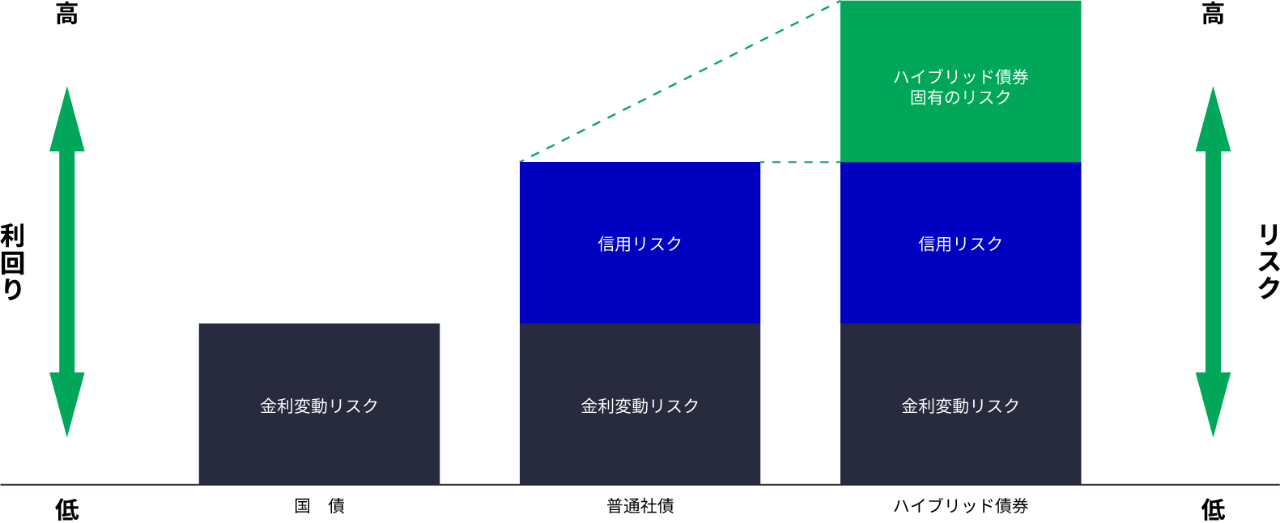
ハイブリッド債券固有のリスクが利回りに上乗せ

  • ハイブリッド債券とは、普通社債と比べて債権者(投資家)に対する債務の弁済順位が低い債券のことで、劣後債とも呼ばれます。弁済の劣後に加え、繰上償還条項や利息・配当の支払繰延条項を有するなど、ハイブリッド債券固有のリスク相当分が上乗せされているため、普通社債よりも利回りは相対的に高くなっています。


【ハイブリッド債券の利回りとリスクのイメージ】

※上記はハイブリッド債券の特性等を単純化したイメージ図であり、すべてのケースに当てはまるとは限りません。

値動きの安定性:

リスクを抑えてリターンを確保する高い投資効率性

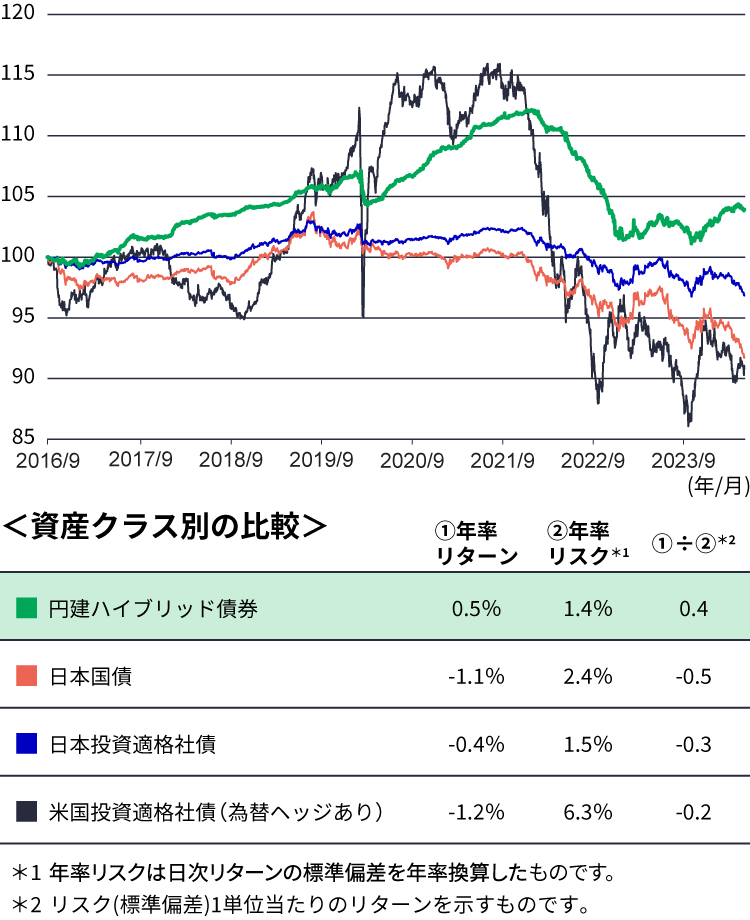
  •  円建ハイブリッド債券のパフォーマンスは、他の債券と比較し、相対的に良好なパフォーマンスとなっています。これは、円建ハイブリッド債券は変動の大きい海外金利の直接的な影響を受けないことや、ハイブリッド債券固有のリスクに伴う上乗せ金利があることから国内の金利変動の影響を相対的に受けにくいことが要因です。


【円建ハイブリッド債券のパフォーマンス】

(2016年9月30日〜2024年5月31日、日次)
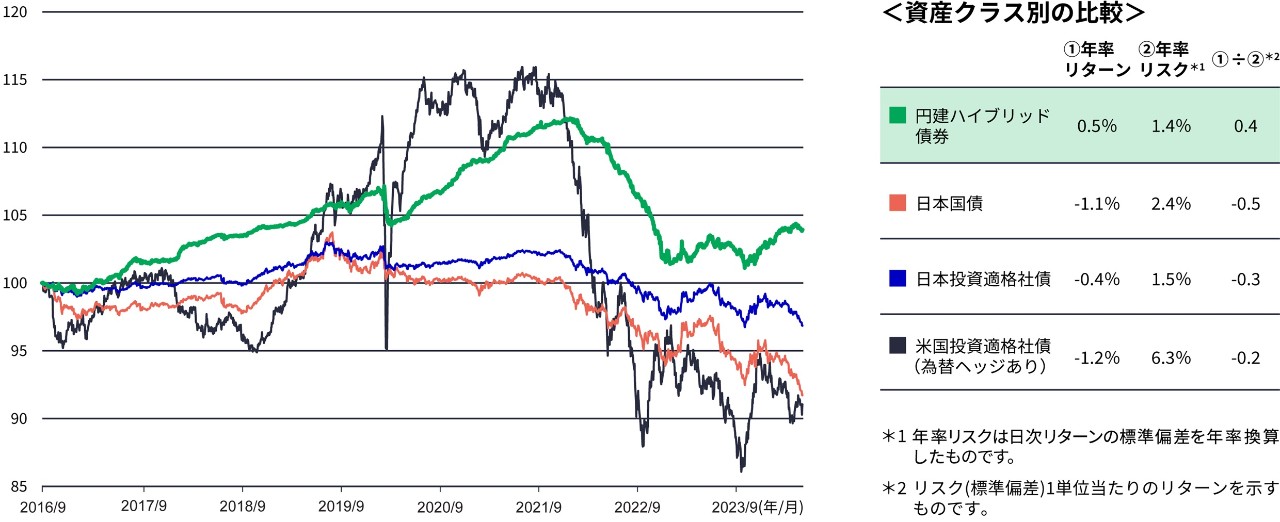
※円建ハイブリッド債券:2016年9月30日から2019年10月25日までの期間は、当社日本債券運用チームの代表口座が保有する円建ハイブリッド債券部分のみを抽出し、一定の条件のもとでシミュレーションしたもので当ファンドと投資方針・プロセスは異なります。取引コストや税金等は考慮しておらず、シミュレーション結果は将来の運用成果等を示唆または保証するものではありません。当ファンド設定日以降はマザーファンドの基準価額(報酬等控除前)を使用して計算しています。

※日本国債:NOMURA-BPI国債、日本投資適格社債:NOMURA-BPI/Extended事業債、米国投資適格社債:ブルームバーグ米国社債インデックス(円ヘッジ)

※上記は代表口座で円建ハイブリッド債券への投資を開始した2016年9月30日を100として指数化しています。

出所:ブルームバーグのデータをもとにマニュライフ・インベストメント・マネジメント株式会社が作成


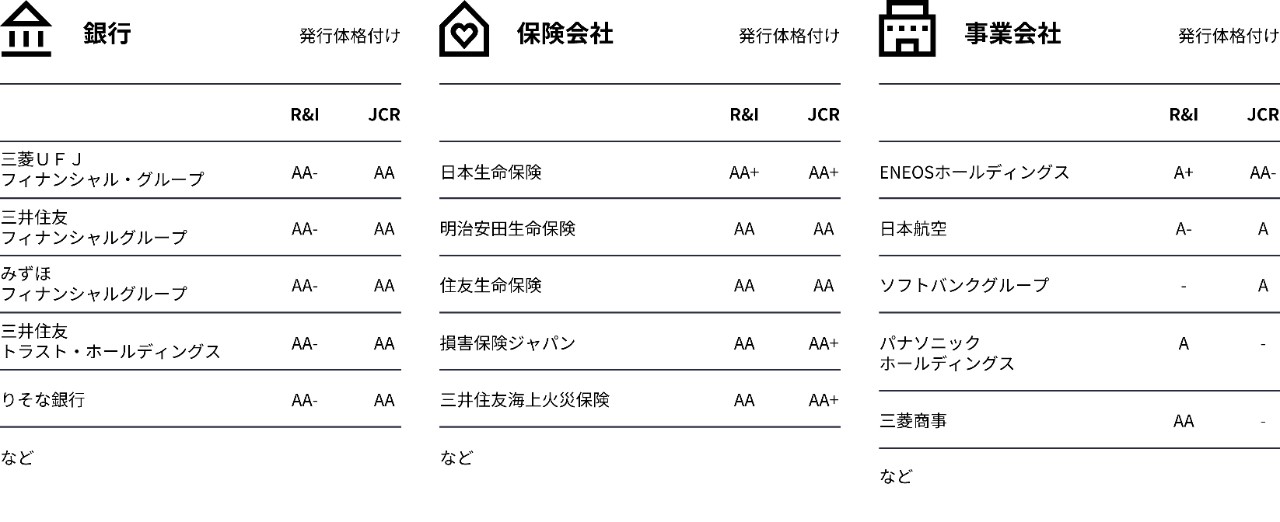
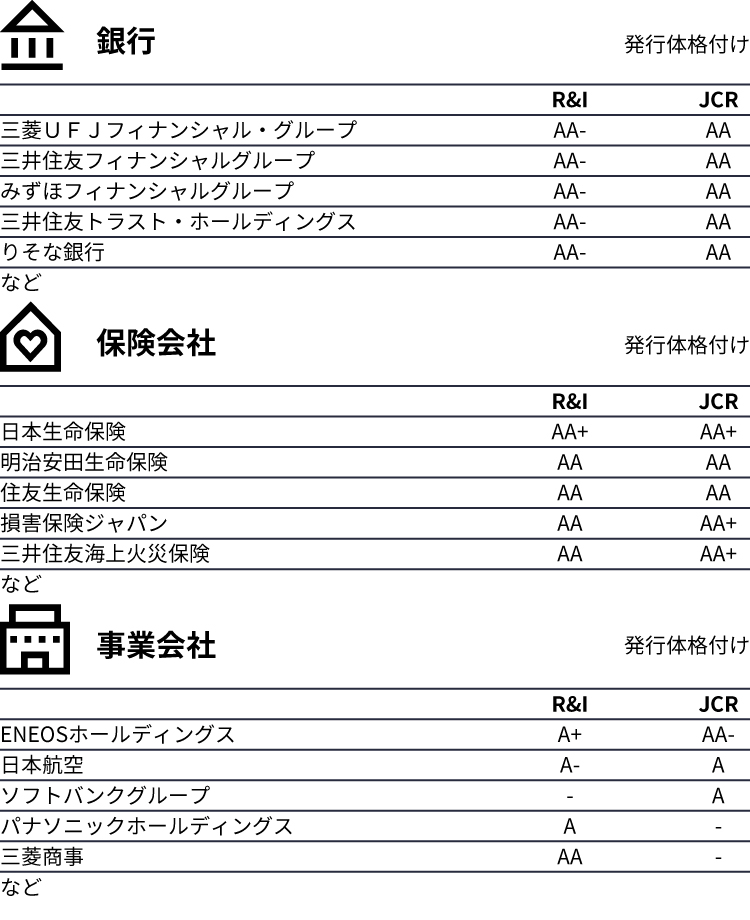
発行体は馴染みのある高格付けの日本企業が中心

  • 円建ハイブリッド債券の発行体は、日本を代表する馴染みのある高格付けの企業が中心となっています。


【(ご参考)円建ハイブリッド債券の発行企業の例】

※ハイブリッド債券の格付け(銘柄格付け)は、一般に発行体格付けよりも低くなる傾向があります。

※個別の銘柄・企業名はハイブリッド債券の発行体の一例としての参考情報であり、当社が特定の有価証券等の取得勧誘や売買推奨を行うものではありません。また、将来の組入れを示唆または保証するものではありません。

※上記格付けは、2024年5月末現在の各企業の発行体格付けを記載しています。

※出所:R&IおよびJCRのデータをもとにマニュライフ・インベストメント・マネジメント株式社が作成

拡大する円建ハイブリッド債券市場:

8年で2倍に拡大

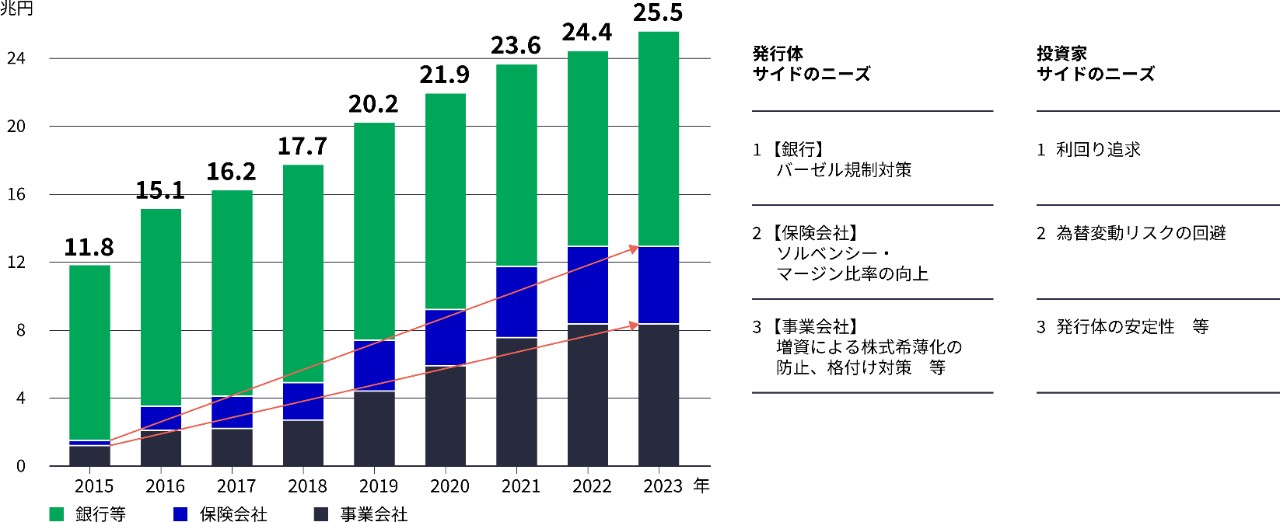
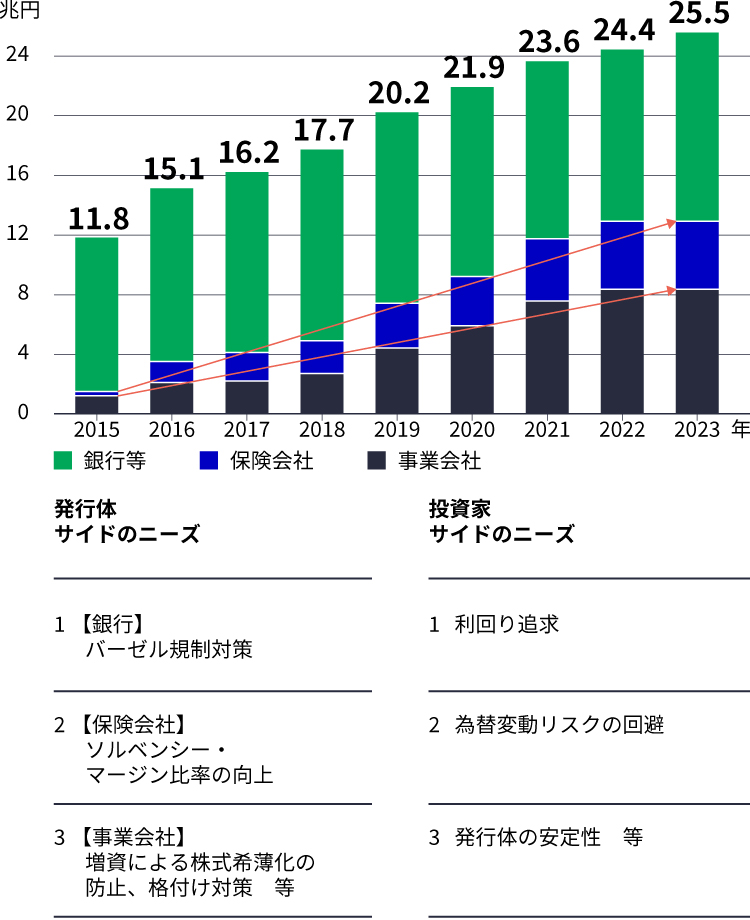
  • 円建ハイブリッド債券の発行体は、従来、銀行が中心でしたが、近年は保険会社や事業会社にも広がり、発行額も増加傾向にあります。
  • 特に事業会社については、一部の格付機関によりハイブリッド債券の資本性評価の変更及び明確化が図られたことやROEの向上目標の設定などを背景に発行が活発化しており、発行企業の多様化が進んでいます。
  • 円建ハイブリッド債券の発行残高は約25.5兆円(2023年12月末現在)となり、Jリートの時価総額の約15.4兆円(同時点)を上回る水準となっています。


【円建ハイブリッド債券の発行残高の推移】

(2015年~2023年、年次)
  •  

出所:ブルームバーグ、一般社団法人不動産証券化協会のデータをもとにマニュライフ・インベストメント・マネジメント株式会社が作成


利回りだけでないリターンの要素:

ロールダウン効果期待

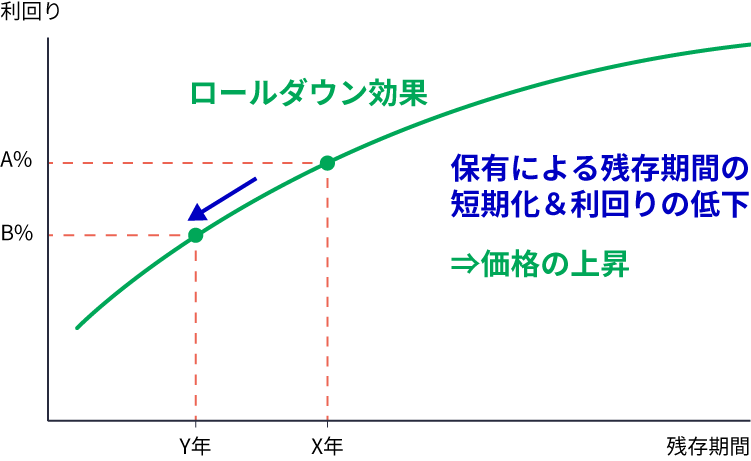
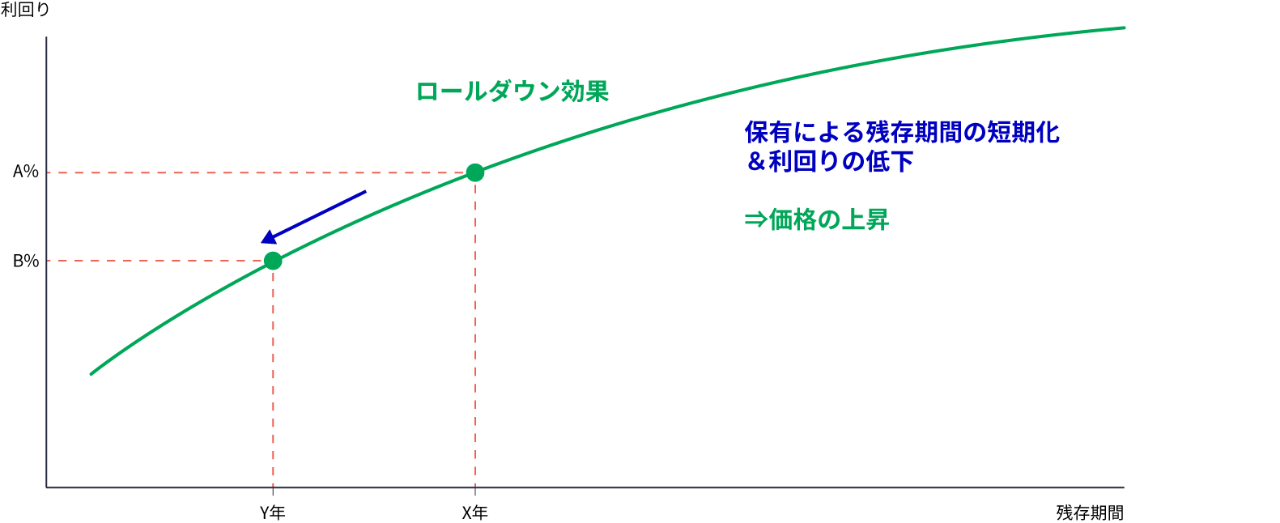
  • 下図のように、イールドカーブ(利回り曲線)が右肩上がり(残存期間が長い債券ほど利回りが高い)の状態のときにX年からY年まで債券を保有すると、その形状に将来も変化がない場合、保有する債券の利回りはA%からB%へ低下します。発行額も増加傾向にあります。
  • 利回りの低下に伴い債券価格は上昇しますので、キャピタルゲインが発生します。これを  「 ロールダウン効果」 といいます。
  • イールドカーブの形状に傾斜があるほど、ロールダウン効果は大きくなります。
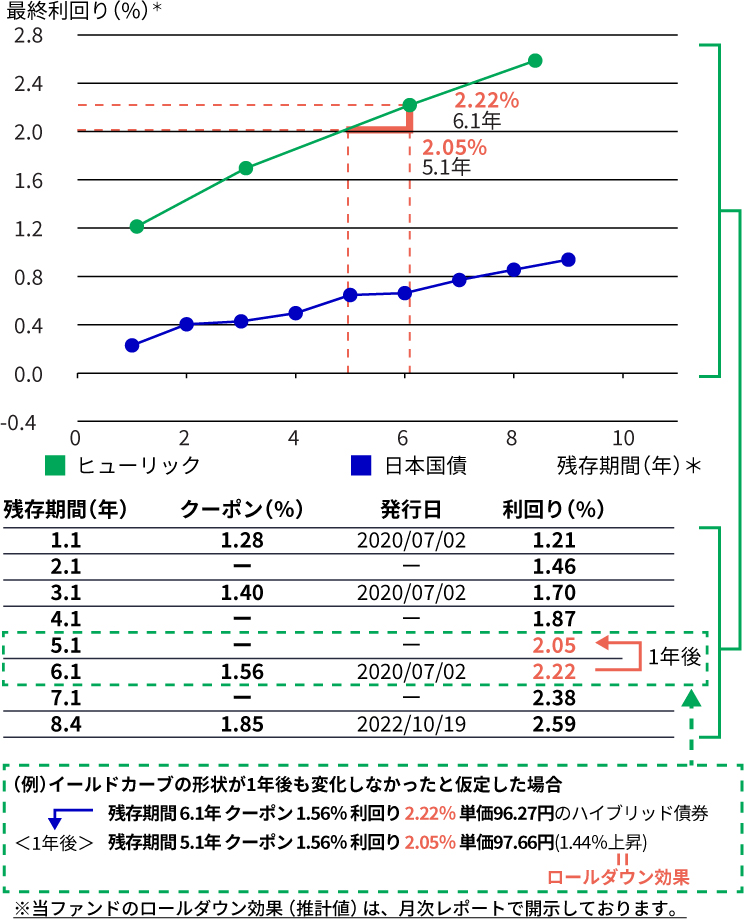
  • ハイブリッド債券は国債等と比較し、一般的にイールドカーブの傾きが大きいため、より高いロールダウン効果が期待できると考えられます*。

*2024年5月末現在の当社の見解です。将来イールドカーブの形状が変化した場合、ロールダウン効果が得られない、またはキャピタルロスが発生することがあります。


【イールドカーブのイメージ図】
【ヒューリックのハイブリッド債券と日本国債のイールドカーブ】

(2024年5月末現在)
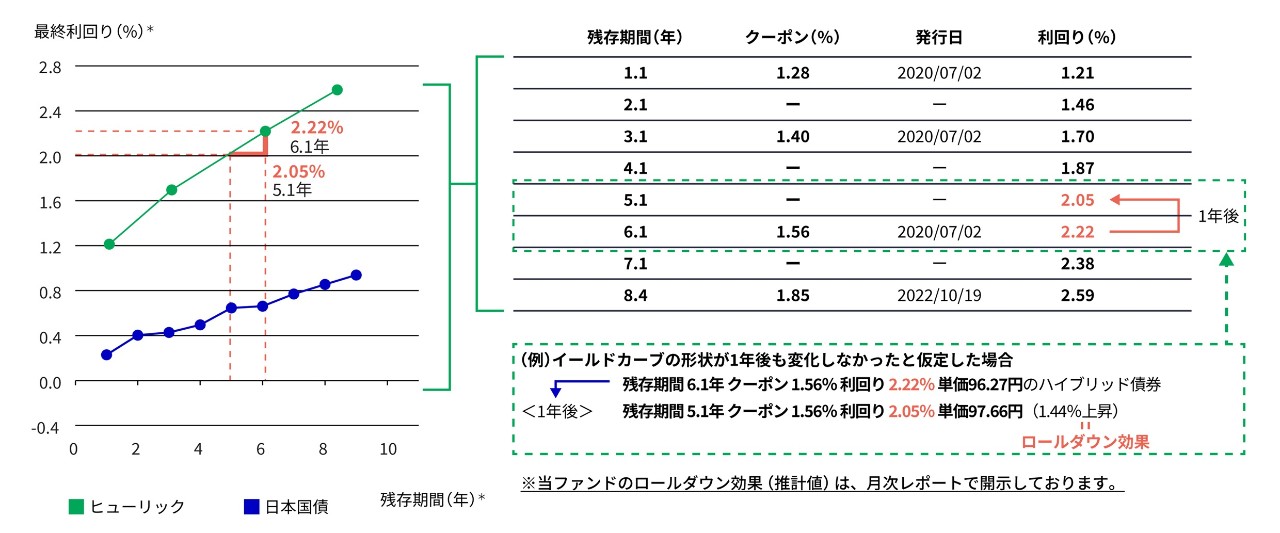
 

*償還日または繰上償還日を考慮しています。

※ヒューリックの残存期間2. 1年、4. 1年、5. 1年、7. 1年のハイブリッド債券の利回りは、同社発行の残存期間1. 1年、3. 1年、6. 1年、8. 4年の債券のデータをもとに算出したシミュレーションです。

※ロールダウン効果は2024年5月末現在のヒューリックのハイブリッド債券のイールドカーブをもとに1年後もその形状に変化がなかったと仮定した場合のシミュレーションです。取引コストや税金等は考慮しておらず、シミュレーション結果は将来の運用成果等を示唆または保証するものではありません。

※個別の銘柄・企業名は参考情報であり、当社が特定の有価証券等の取得勧誘や売買推奨を行うものではありません。また、将来の組入れを示唆または保証するものではありません。

出所:ブルームバーグのデータをもとにマニュライフ・インベストメント・マネジメント株式会社が作成


        高い実績を誇る運用チーム:

        業界屈指の陣容とトップクラスの運用実績

        当ファンドの運用にあたって

        • 当運用チームでは、2016年より円建ハイブリッド債券への投資を開始し、良好な実績を積み上げてきました。当ファンドでは、これまでの経験を最大限に生かし、投資家のみなさまに安定的なパフォーマンスをお届けできるよう運用して参ります。


        運用責任者:津本啓介 

        取締役 債券運用本部長 

        運用業務経験年数:35年

        当ファンド運用担当者:長藤徹志

        債券運用部長

        運用業務経験年数:29年

        業界屈指の陣容

        • 当運用チームの日本債券運用の受託残高は、約1.8 兆円(2024年3月末現在)にのぼります。
        • クレジット・アナリストが銘柄の調査を行い、運用担当者が、金利・クレジット・マクロ経済など各々の専門性を発揮して運用を行います。


        業界トップクラスの運用実績

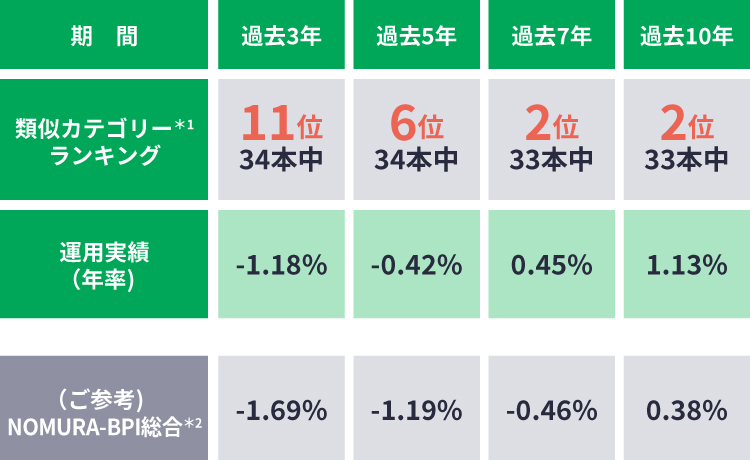
        • 当運用チームが受託する日本債券運用の代表口座は、類似カテゴリーの運用実績ランキングでトップクラスの実績を誇ります。
        •  

        【当運用チームが受託する日本債券運用の代表口座の期間別運用実績】

        (2024年3月末現在)
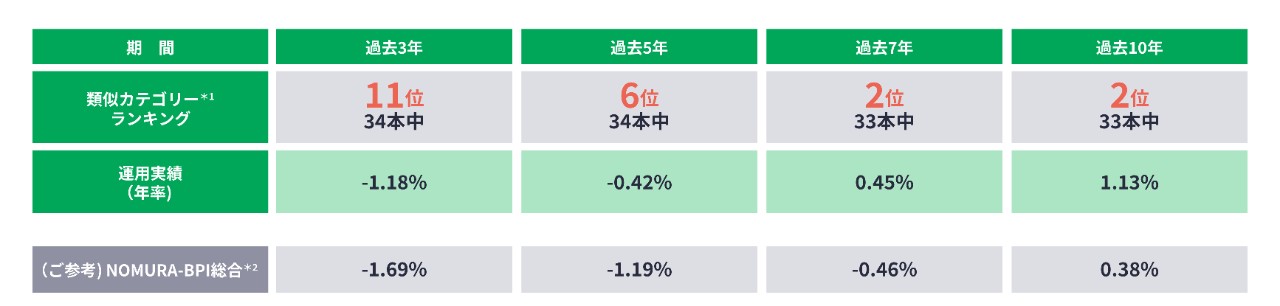
        ※上記は日本債券運用チームが受託する日本債券運用の代表口座の期間別運用実績であり、当ファンドの運用実績ではありません。

        *¹ 対象はeVestmentの日本債券アクティブ・ユニバースに属するファンド・口座です。当該評価は過去の一定期間の実績を分析したものであり、将来の運用成果等を示唆または保証するものではありません。

        *² 日本の公社債(国債や社債など)市場の動向を表す代表的な指数

        出所:eVestmentのデータをもとにマニュライフ・インベストメント・マネジメント株式会社が作成 
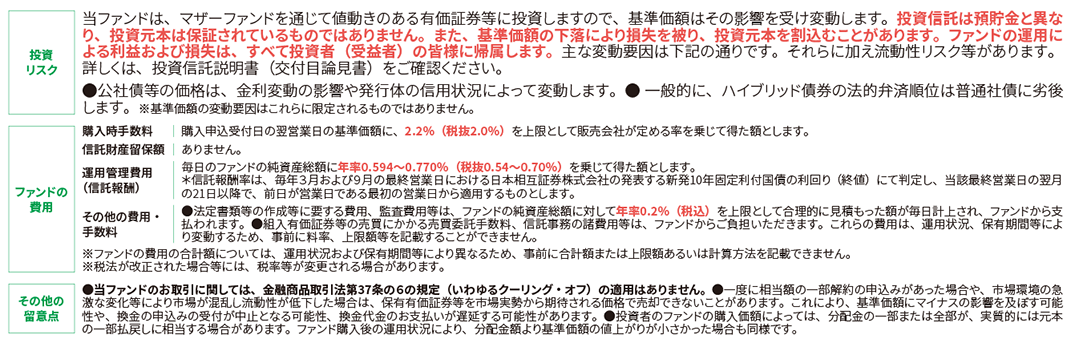
        投資リスク、手数料等

        ファンドの特色、投資リスク、手続、手数料等の詳細については、以下のファンドページにてご確認ください。

        Important Notice: Microsoft is currently experiencing a worldwide service outage, which is impacting our email services. As a result, responses to your emails will be delayed. We apologize for any inconvenience caused while Microsoft works to resolve the issue. In case of any urgent enquiry, please contact our service hotline.

        もっと見る